Se ha producido una novedad relevante para las empresas que operan como QFZP en Designated Zones EAU con actividad de distribución de bienes. La medida afecta directamente a las estructuras hispanohablantes que utilizan free zones específicas para operativa de importación, distribución y reexportación en el mercado emiratí.
La Federal Tax Authority (FTA) ha emitido la Decision No. 6 of 2026, de 2 de junio de 2026, que introduce un requisito adicional de auditoría anual para las Qualifying Free Zone Persons (QFZP) cuya actividad consista en la distribución de bienes o materiales realizada en o desde una Designated Zone.
Si tu empresa opera desde una free zone en EAU y distribuye mercancía, esta guía te explica qué son las Designated Zones, qué exige la nueva decisión, los plazos oficiales y qué debes revisar para no perder el tratamiento del 0% de Corporate Tax sobre esos ingresos.
Qué es una Designated Zone
Este es el punto donde se cometen los errores más comunes: una Designated Zone no es lo mismo que una free zone.
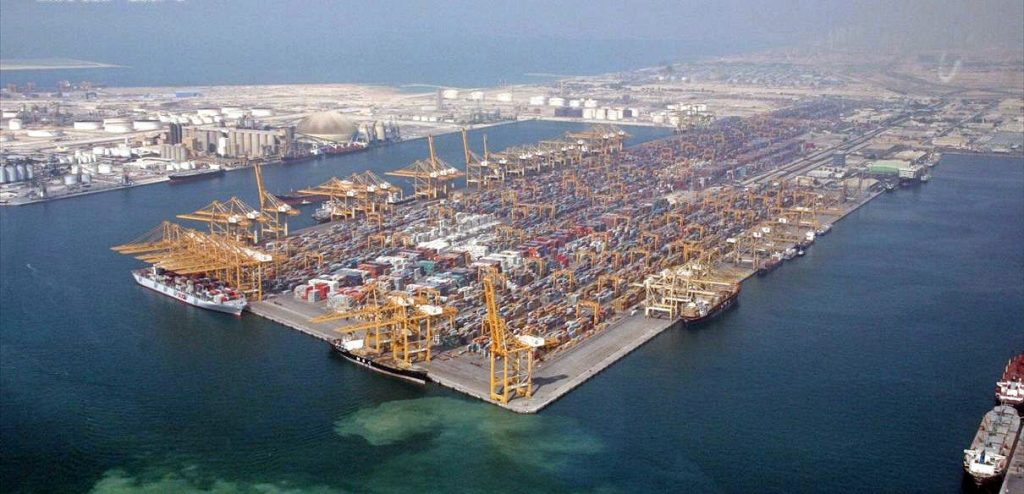
Una Designated Zone es un área específica —definida originalmente por la Cabinet Decision No. 59 of 2017 y sus actualizaciones posteriores— que cumple requisitos físicos y de control aduanero especiales:
- Perimetración física del recinto
- Puntos de control aduanero activos
- Procedimientos internos de gestión de mercancías conformes a la normativa
Al cumplir estos requisitos, la zona se considera situada fuera del territorio de EAU a efectos de ciertas operaciones con bienes. Esto la hace atractiva para operativa de importación y distribución internacional.
Qué free zones son (y cuáles no son) Designated Zones
No todas las free zones son Designated Zones. Entre las que sí califican se encuentran:
- Jebel Ali Free Zone (JAFZA)
- Sharjah Airport International Free Zone (SAIF Zone)
- Hamriyah Free Zone
- RAK Free Zone
- Fujairah Free Zone
No califican, por ejemplo:
- DMCC/JLT — muy popular pero no incluida en la lista de Designated Zones
Conviene verificar caso por caso: la lista se actualiza periódicamente y una free zone operativamente similar puede no tener el mismo tratamiento fiscal.
Qué introduce la Decision No. 6 of 2026
Las empresas cuya actividad de distribución se realice en o desde una Designated Zone deberán obtener anualmente un informe de Agreed-Upon Procedures (AUP), emitido por un auditor externo independiente conforme a la norma internacional ISRS 4400.
Este informe deberá verificar, entre otros aspectos:
- La naturaleza de reventa de los clientes finales
- La correcta entrada de las mercancías a través de la Designated Zone
En términos prácticos: la FTA quiere trazabilidad documentada de que la operativa realmente encaja en el supuesto de distribución cubierto por el régimen QFZP.
Plazo de presentación y consecuencias del incumplimiento
El informe AUP debe presentarse ante la FTA dentro de los 30 días siguientes al plazo de presentación de la declaración de Corporate Tax del ejercicio correspondiente.
Qué pasa si no se presenta a tiempo
Si el informe no se presenta en plazo, la actividad calificada puede considerarse no cumplida. La consecuencia práctica es directa y grave: riesgo de perder el tratamiento del 0% de Corporate Tax sobre esa renta, con efecto retroactivo al ejercicio afectado.
En un régimen QFZP donde el 0% es el atractivo principal, perderlo implica pasar al 9% del régimen general sobre esos ingresos.
Cuándo entra en vigor
La norma aplica a los períodos fiscales que comiencen a partir del 1 de enero de 2026.
En la práctica, esto significa que las empresas afectadas deben empezar ya a organizar el procedimiento de auditoría externa. Para un ejercicio con cierre a 31 de diciembre de 2026:
- Declaración de Corporate Tax: hasta el 30 de septiembre de 2027 (9 meses tras el cierre)
- Informe AUP: hasta el 30 de octubre de 2027 (30 días adicionales)
Preparar el circuito de auditoría con auditor cualificado, documentación de operaciones y trazabilidad de mercancías lleva meses. No conviene dejarlo para las últimas semanas del plazo.
Cómo encaja con el marco general del Corporate Tax
Esta Decisión No. 6 se enmarca dentro del régimen QFZP, uno de los cuatro regímenes fiscales que coexisten en el Corporate Tax emiratí. Para entender bien el contexto y cómo puede afectar a tu estructura, es recomendable revisar la guía completa del Corporate Tax en EAU 2026, donde se detallan los cuatro regímenes disponibles y en qué casos aplica cada uno.
El régimen QFZP mantiene el 0% de Corporate Tax solo sobre los ingresos calificados («qualifying income») y siempre que se cumplan todas las condiciones de sustancia, umbral de minimis y compliance formal. La Decisión No. 6 añade una capa adicional específica para actividad de distribución en Designated Zones.
Qué debes revisar en tu empresa
Si tu estructura en EAU incluye actividad de distribución de bienes, hay tres verificaciones que conviene hacer cuanto antes:
1. Confirmar si tu zona califica como Designated Zone
Consulta la lista vigente publicada por la FTA. Si tu free zone no está en la lista, la Decisión No. 6 no te afecta directamente, pero sigues sujeto al régimen QFZP general.
2. Evaluar si tu actividad encaja en el supuesto de distribución cubierto
No toda actividad realizada en una Designated Zone entra en el ámbito de la nueva norma. Solo aplica a distribución de bienes o materiales. Otras actividades (servicios, manufactura, holding) quedan fuera del requisito específico de AUP.
3. Identificar un auditor externo cualificado
El informe AUP debe emitirse conforme a la norma ISRS 4400 por un auditor independiente. Conviene:
- Verificar cualificación del auditor con experiencia en el marco emiratí
- Contratar con margen suficiente antes del plazo
- Coordinar con tu equipo interno la preparación de documentación (trazabilidad de mercancías, contratos con clientes, evidencia de reventa)
El coste de reaccionar tarde
Las empresas que esperen al último trimestre de 2027 para organizar la auditoría se encontrarán con:
- Presión al alza en tarifas de auditores cualificados
- Disponibilidad limitada de firmas con experiencia específica en el régimen emiratí
- Riesgo real de no llegar a tiempo y perder el 0% de Corporate Tax retroactivamente
Como con cada actualización del régimen fiscal emiratí, la ventaja competitiva la tienen quienes se anticipan.
¿Necesitas ayuda con tu estructura QFZP en EAU?
La Decisión No. 6 de 2026 es solo una capa más de un régimen fiscal que sigue evolucionando cada pocos meses. Anticiparse a las obligaciones específicas del QFZP es hoy parte del coste de operar con 0% de Corporate Tax sobre ingresos cualificados.
En Setup in the UAE podemos ayudarte a revisar si tu estructura actual encaja en el nuevo requisito, identificar auditores cualificados y coordinar el proceso de compliance para que llegues al plazo con el informe AUP listo.
Habla con un experto → Calcula los costes de operar en EAU →
Fuentes: Federal Tax Authority (FTA), Decision No. 6 of 2026, Cabinet Decision No. 59 of 2017, Federal Decree-Law No. 47/2022, norma internacional ISRS 4400.